Le marché des antennes invisibles conformes à l'air devrait atteindre 14,3 milliards de dollars d'ici 2036, les antennes à commande de phase intégrées à la peau représentant 36 % de ce marché.
Le marché des antennes invisibles conformes à l'air devrait atteindre 14,3 milliards de dollars d'ici 2036, les antennes à commande de phase intégrées à la peau représentant 36 % de ce marché.
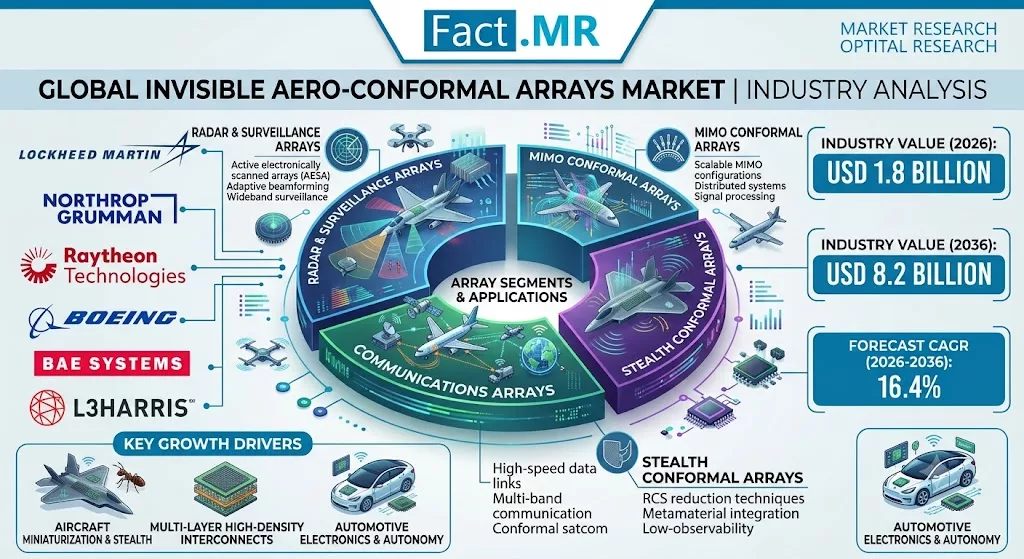
Le monde Marché des antennes aéro-conformes invisiblesdevrait augmenter à partir deDe 3,6 milliards de dollars en 2026 à 14,3 milliards de dollars en 2036, se développant à unTCAC de 14,8 %Au cours de la période de prévision, le marché a dépassé les 3,1 milliards de dollars en 2025, et la décennie devrait créer unOpportunité absolue de 10,7 milliards de dollars américains.
Consultez le rapport complet sur le marché des antennes aéro-conformes invisibles : https://www.factmr.com/report/invisible-aero-conformal-arrays-market
Le marché est façonnIé par les intégrateurs d'avions de chasse et les équipes de drones qui cherchent à intégrer les antennes apparentes dans des configurations à ouverture conforme et discrète. Les ingénieurs aéronautiques recherchent des surfaces RF qui préservent la forme de l'appareil tout en laissant de la place pour d'autres équipements de mission.
Cette évolution reflète également la nécessité croissante de combiner les fonctions radar, guerre électronique, communications et détection au sein des architectures embarquées.
Forme de l'aéronef et performances RF se rapprochent
Les antennes externes traditionnelles peuvent impacter l'intégration aérodynamique, l'accessibilité pour la maintenance et le design de la surface de l'aéronef. Les antennes aéro-conformes offrent une alternative en intégrant les fonctions RF à l'intérieur ou contre la structure de l'aéronef.
Le rapport identifieréseaux phasés intégrés à la peauen tant que segment leader de l'intégration d'ouvertures, avec une projection36,0 % de parts de marché en 2026Ces réseaux offrent aux concepteurs d'aéronefs une voie directe vers une détection discrète tout en permettant l'intégration au sein de surfaces profilées.
Les antennes intégrées à un radôme conforme restent pertinentes lorsque des fenêtres RF protégées sont incorporées dans la structure du nez ou du bord d'attaque. Les antennes structurelles imprimées conviennent aux concepts de drones plus légers, tandis que les ouvertures intégrées à des métasurfaces suscitent un intérêt croissant, car des surfaces RF plus planes permettent de réduire la profondeur d'installation.
Pour les équipes de programme, la qualification ne se limite pas aux performances RF. Les limites de courbure, le comportement thermique, la résistance aux vibrations, l'accessibilité pour les réparations et les performances une fois installés font tous partie intégrante du processus d'intégration à l'aéronef.
Les avions de chasse restent le segment de plateforme le plus important.
On prévoit que les avions de chasse représenteront 34,0 % de la demande du marché en 2026.
Les exigences en matière de furtivité, la modernisation des radars et les améliorations apportées aux systèmes de guerre électronique soutiennent ce segment. Les plateformes de drones suivent la même tendance, car les aéronefs plus petits nécessitent des systèmes de détection compacts, moins gourmands en énergie et avec une charge utile réduite.
Les missiles imposent des exigences plus strictes en matière de fenêtres RF affleurantes, tandis que les applications pour aéronefs à voilure tournante restent liées à la surveillance et à la protection électronique, où les antennes externes peuvent affecter la traînée et l'accès pour la maintenance.
Les récentes acquisitions de matériel de défense témoignent également du contexte plus large de modernisation des aéronefs. Le département d'État américain a approuvé un projet potentiel.Vente d'armements à l'étranger à l'Italie pour un montant de 211 millions de dollars en juin 2025couvrant les missiles AMRAAM et les équipements associés.
Le radar en tête avec l'expansion des missions multifonctions
Radar devrait détenir une part de marché de 34,0 % en 2026., appuyé par des exigences en matière de contrôle des tirs et de suivi des menaces.
La guerre électronique se développe lorsque les aéronefs cherchent à détecter ou à neutraliser les émetteurs hostiles depuis des surfaces profilées. Les fonctions de communication par satellite et de liaison de données offrent des applications supplémentaires où des ouvertures discrètes peuvent être intégrées aux structures des aéronefs.
L'exigence de compacité se manifeste également dans le développement des radars. RTX a annoncé en septembre 2025 que son radar PhantomStrike pèse moins de 59 kg. Le rapport cite cet exemple pour illustrer comment la technologie AESA compacte peut répondre aux exigences d'intégration des drones et des aéronefs légers.
Le marché ne se limite donc pas au remplacement d'une seule antenne. Les équipes de programme évaluent actuellement si une même famille d'antennes peut prendre en charge plusieurs fonctions de l'aéronef.
La bande X occupe une position de leader
On estime que la bande X représentera 31,0 % du marché en 2026.
Cette bande de fréquences est liée aux exigences des radars de chasse, où des ouvertures compactes doivent assurer une détection haute résolution. Les bandes Ku et Ka restent pertinentes pour les communications par satellite et les liaisons à faisceau étroit, tandis que la bande S/C prend en charge les communications à large couverture et certaines applications de détection à basse fréquence.
Les réseaux multibandes peuvent offrir une autre voie d'intégration lorsque les équipes aéronautiques souhaitent des capacités de détection et de communication au sein d'une même famille d'ouverture.
Cette approche multifonctionnelle crée également des opportunités pour les fournisseurs capables de combiner l'ingénierie RF avec les essais de matériaux et les preuves d'intégration au niveau aéronautique.
La qualification demeure une contrainte majeure du marché.
La croissance du marché est soutenue par l'intégration de capteurs dans les avions furtifs, les radars multifonctions et les systèmes de guerre électronique, les programmes de drones et les exigences en matière de radars de conduite de tir compacts en bande X.
Le rapport identifie plusieurs opportunités :
Kits de modernisation pour avions de cinquième génération
Ouvertures conformes pour avions de guerre électronique
Recherche sur l'ouverture des métasurfaces
Familles d'antennes modulaires exportables
En même temps, La qualification et les essais de la cellule représentent une contrainte majeure.Les limites thermiques et de puissance peuvent compliquer l'intégration, tandis que le matériel embarqué peut être plus difficile à réparer.
La classification des données de performance peut également limiter la quantité d'informations techniques disponibles pour une évaluation externe.
Ces facteurs peuvent allonger les délais de qualification car le réseau doit fonctionner comme une partie intégrante de l'aéronef plutôt que comme un composant RF autonome.
L'Italie en tête du classement des pays en termes de croissance
L'Italie devrait enregistrer le taux de croissance annuel composé (TCAC) le plus élevé parmi les pays couverts par la comparaison, à16,7 % de 2026 à 2036Les perspectives du pays sont liées à l'intégration des avions de chasse et des systèmes de guerre électronique aéroportés.
Les États-Unis suivent à16,3%, grâce à la modernisation des avions furtifs et à la détection multifonctionnelle. Le Royaume-Uni devrait progresser à15,9%, tandis que la France et Israël sont prévus à15,5 % et 14,5 %, respectivement.
L'activité du marché italien comprend la guerre électronique aéroportée. L3Harris a annoncé en juillet 2025…Contrat de 300 millions de dollars avec l'Italielivrer deux avions Gulfstream G550 équipés d'un système de guerre électromagnétique moderne.
Aux États-Unis, le GAO a indiqué en septembre 2025 que la modernisation du F-35 Block 4 comprend des améliorations radar ainsi que des capacités de guerre électronique, de communication et de navigation.
Le Royaume-Uni lie le développement des drones à ses futurs investissements dans l'aviation de combat. GOV.UK a indiqué en juin 2026 que plus de5 milliards de livres sterlingDes investissements dans les drones et les systèmes autonomes seraient réalisés sur une période de quatre ans.
Les perspectives de la France sont liées à la modernisation du Rafale et aux opérations électromagnétiques, tandis que la croissance d'Israël est liée au renouvellement de ses avions de combat et aux exigences des missions à longue portée.
Point de vue de l'analyste
Shambhu Nath Jha, consultant principal chez FactMR, déclare :
« Les antennes aéro-conformes suscitent un vif intérêt car elles s'intègrent à la structure de l'aéronef. La demande devrait favoriser les fournisseurs qui combinent conception RF, essais de matériaux et validation de l'ajustement à la cellule. Les clients du secteur de la défense privilégient les antennes discrètes qui garantissent des performances radar ou de guerre électronique constantes après installation. »
Le rapport recommande aux fournisseurs d'ouvertures de documenter les limites de courbure, le comportement thermique et l'accessibilité pour les réparations avant la finalisation de la conception. Les intégrateurs de cellules d'aéronefs devraient tester conjointement les matériaux du radôme et les réseaux intégrés afin de garantir des performances RF stables une fois installés.
Les équipes d'électronique de défense doivent également coordonner les feuilles de route en matière de radars et de guerre électronique lorsqu'une même famille d'ouvertures prend en charge plusieurs fonctions.
Paysage concurrentiel
Profils du marché des antennes aéro-conformes invisiblesNorthrop Grumman, RTX, L3Harris et BAE Systems.
Northrop Grumman contribue par le biais de ses radars de conduite de tir AESA et de ses systèmes de détection aéroportés destinés aux avions de chasse. RTX apporte sa contribution grâce au radar de conduite de tir AESA compact PhantomStrike de Raytheon, conçu pour les drones, les avions d'attaque légers et les avions de chasse.
BAE Systems propose une couverture directe par antennes conformes grâce à sa gamme Silver Link. L3Harris est actif dans l'intégration de systèmes de guerre électronique aéroportés, notamment en fournissant un soutien à l'avion de guerre électromagnétique italien G550.
Dans un contexte concurrentiel, la différenciation des fournisseurs est liée aux performances RF, à l'intégration à l'aéronef, aux preuves de qualification, au comportement thermique et à la compatibilité avec les systèmes de mission.
Portée du marché et méthodologie
Le marché des antennes invisibles conformes à l'aéronautique englobe les antennes RF discrètes intégrées aux revêtements, radômes, panneaux structuraux et surfaces furtives des aéronefs. Il comprend notamment les antennes à commande de phase intégrées au revêtement, les antennes conformes intégrées aux radômes, les antennes structurales imprimées, les antennes transparentes ou furtives et les antennes intégrées aux métasurfaces.
Les applications comprennent le radar, la guerre électronique, les communications par satellite, les liaisons de données, la navigation et la détection pour les avions de chasse, les drones, les missiles, les hélicoptères et les avions à grande vitesse.
L'analyse couvre l'Amérique du Nord, l'Europe occidentale, l'Europe orientale, le Moyen-Orient et l'Afrique, et l'Asie-Pacifique, avec une analyse au niveau national de l'Italie, des États-Unis, du Royaume-Uni, de la France et d'Israël.
L'analyse de FactMR s'appuie surPlus de 120 sources, plus de 35 portefeuilles d'entreprises, plus de 25 pays et plus de 20 entretiens sectorielsLa recherche primaire porte sur les fabricants, les développeurs de technologies, les fournisseurs de services, les distributeurs, les utilisateurs finaux et les experts du domaine. La recherche documentaire inclut les publications gouvernementales, les documents déposés par les entreprises, les données commerciales, les études techniques, les associations professionnelles, les normes et les sources politiques.
À propos de FactMR
FactMR est une société d'études de marché et de conseil qui propose des études standardisées et personnalisées dans les secteurs de l'aérospatiale et de la défense, des technologies, de l'automobile, de la chimie, de la santé, de l'agroalimentaire et autres. Ses recherches combinent entretiens directs, études secondaires, modélisation de marché et validation des données afin d'éclairer les décisions stratégiques et commerciales.