Le marché des emballages de boulangerie à base de fibres devrait atteindre 628,8 millions de dollars : l’Inde en tête de la demande mondiale
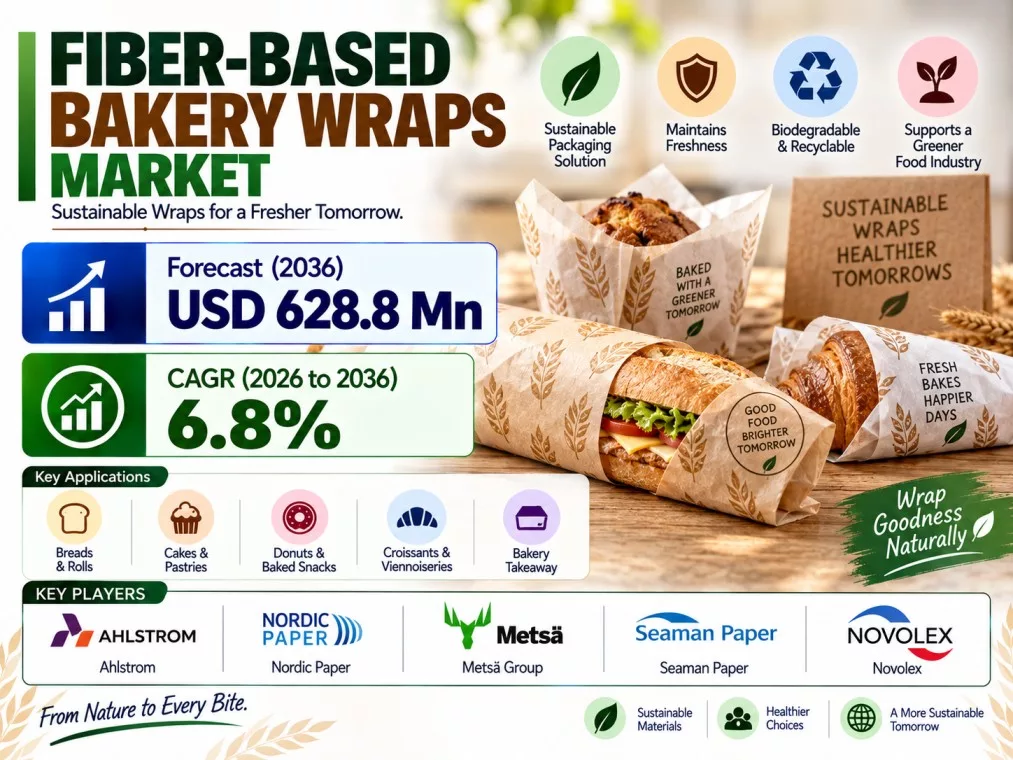
La demande d'emballages de boulangerie à base de fibres devrait croître à un TCAC de 6,8 % entre 2026 et 2036, faisant passer la valeur de 325,7 millions USD à 628,8 millions USD.
En janvier 2025, la Food and Drug Administration américaine a rendu inopérantes 35 notifications relatives aux PFAS en contact avec les aliments, supprimant ainsi des utilisations précédemment autorisées pour l'imperméabilisation des graisses et augmentant le besoin de technologies de barrière alternatives dans les emballages alimentaires en papier et en fibres.
Cette évolution réglementaire intervient alors que le marché des emballages de boulangerie à base de fibres atteindra 325,7 millions de dollars en 2026 et devrait atteindre 628,8 millions de dollars d'ici 2036, soit une croissance annuelle composée de 6,8 % . Les emballages pour pain devraient représenter 30 % de la demande de ce type de produits en 2026 , tandis que la fibre kraft vierge dominera le marché des matériaux avec 34 %.
👉 Obtenez des prévisions de marché détaillées, une analyse comparative de la concurrence et les tendances tarifaires : https://www.futuremarketinsights.com/reports/sample/rep-gb-34639
Pourquoi les wraps de boulangerie sont-ils réévalués ?
La résistance aux graisses a toujours été une exigence fondamentale pour les films d'emballage destinés à la boulangerie, notamment pour les produits contenant du beurre, des huiles et des garnitures. L'abandon des solutions anti-graisses classiques à base de PFAS renforce l'importance des traitements alternatifs des fibres permettant de maintenir les performances au contact des aliments sans engendrer de difficultés inacceptables en matière de récupération ou de conformité.
Le défi commercial ne se limite pas au papier lui-même. Les boulangeries et les professionnels de la restauration ont besoin d'emballages qui conservent leur résistance aux graisses, leur solidité au pliage et la qualité d'impression lors des manipulations courantes, tout en restant compatibles avec les processus de découpe, de distribution et d'emballage existants.
Les emballages pour pain constituent le segment de produits le plus important, car ils sont fréquemment réutilisés dans les boulangeries de détail, les boulangeries industrielles et la restauration. Ahlstrom, Nordic Paper, Metsä Group, Seaman Paper, Novolex, McNairn Packaging, Oren International et Pudumjee Paper Products sont présents sur ce marché, proposant des papiers spéciaux, des solutions de transformation et des emballages finis pour la boulangerie.
Comment les structures de barrières alternatives transforment-elles le marché ?
Les emballages de boulangerie à base de fibres évoluent vers un ensemble plus large de solutions barrières plutôt que vers une seule chimie de remplacement.
La fibre kraft vierge devrait représenter 34 % du marché des matériaux en 2026 , grâce à sa résistance constante et à son comportement prévisible lors du pliage et de la transformation. Les fibres ingraissables, les fibres recyclées et les structures en bagasse-bambou constituent d'autres options.
Le lancement par Ahlstrom, en mars 2025, de LamiBak Flex, doté d'une barrière anti-graisse naturelle sans PFAS, illustre la direction du développement vers des structures à base de fibres conçues pour conserver leur fonctionnalité de contact alimentaire tout en répondant à l'évolution des exigences réglementaires.
Le développement par Seaman Paper d'un papier thermoscellable recyclable ouvre une nouvelle voie en permettant aux structures de papier de fonctionner sur des équipements de formage-remplissage-scellage et d'emballage flow-pack horizontal. Ces développements montrent que la question concurrentielle porte de plus en plus sur la capacité des structures de fibres alternatives à reproduire les performances des emballages conventionnels sans nécessiter de modifications majeures des équipements.
Pourquoi la classification de récupération est-elle importante au même titre que la résistance aux graisses ?
Un emballage de boulangerie peut répondre aux exigences de contact alimentaire et se heurter malgré tout à des obstacles commerciaux si son revêtement ou sa construction composite crée une incertitude quant à son élimination.
Ceci est particulièrement pertinent en Europe, où les exigences en matière de conception et de valorisation des emballages sont de plus en plus prises en compte dans le choix des matériaux. Les structures composites peuvent offrir une meilleure barrière contre la graisse ou l'humidité, mais peuvent également modifier la classification, les obligations de déclaration ou la voie de valorisation de l'emballage fini.
Cela crée un compromis pratique pour les convertisseurs : la barrière la plus performante n’est pas nécessairement la structure la plus facile à qualifier commercialement .
Les solutions à base de fibres de papier avec traitements barrières contrôlés peuvent donc présenter un avantage lorsqu'elles offrent une résistance suffisante aux graisses tout en maintenant une voie de récupération claire.
Comment les exploitants de boulangeries influencent-ils la demande en matière de formats ?
On prévoit que les boulangeries en magasin représenteront 32,0 % de la demande finale en 2026 , ce qui reflète la nécessité de proposer différents formats de pain et de pâtisserie dans un espace limité de comptoir et de stockage.
Les feuilles dominent le marché avec une part de marché de 38 % , permettant aux opérateurs d'emballer des produits de différentes tailles sans équipement de formage dédié. Les rouleaux et les sachets préformés restent pertinents lorsque la production à volume élevé ou standardisée justifie l'utilisation d'équipements de distribution ou de transformation supplémentaires.
Les distributeurs d'emballages devraient représenter 36 % du marché , reflétant la fragmentation des achats des boulangeries. Ils peuvent combiner différents types et formats de papier, gérer des stocks locaux et assurer le traitement des commandes récurrentes de plus petite taille qui ne justifient pas forcément un achat direct auprès des fabricants.
Cela crée un avantage concurrentiel pour les fournisseurs capables de prendre en charge plusieurs qualités sans entraîner de fréquents changements de stock pour les clients des boulangeries.
Point de vue de l'analyste
« Les programmes d’emballage pour la boulangerie doivent d’abord être évalués selon leur capacité à retenir les graisses et à être manipulés au comptoir dans les conditions de contact alimentaire prévues. La valeur commerciale augmente si une qualité de papier répond également aux normes locales de recyclage sans nécessiter de main-d’œuvre supplémentaire ni de changements fréquents de stock. »
— Nandini Roy Choudhury, consultante principale, Future Market Insights
Aperçu du marché des wraps de boulangerie à base de fibres
Taille du marché en 2026 : 325,7 millions de dollars américains
Prévisions pour 2036 : 628,8 millions de dollars américains
TCAC 2026-2036 : 6,8 %
Type de produit principal : Wraps à base de pain — 30,0 %
Matière première : Fibre kraft vierge — 34,0 %
Format principal : Feuilles — 38,0 %
Principale utilisation finale : Boulangeries en magasin — 32,0 %
Principal canal de vente : distributeurs d’emballages — 36,0 %
Pays ayant connu la croissance la plus rapide : Brésil — TCAC de 7,2 %
Où la demande croît-elle le plus rapidement ?
Le Brésil devrait enregistrer le taux de croissance annuel composé (TCAC) le plus élevé parmi les pays étudiés, à 7,2 % , suivi du Royaume-Uni à 6,7 %, de l'Allemagne à 6,6 %, des États-Unis à 6,2 % et du Japon à 5,4 %.
L'écart de 1,8 point de pourcentage entre le Brésil et le Japon reflète des structures de distribution, des circuits d'approvisionnement et des exigences de qualification des matériaux différents dans le secteur de la boulangerie.
La fragmentation du secteur de la boulangerie et de la restauration au Brésil offre des opportunités aux distributeurs capables de fournir des formats de papier en stock en quantités commercialement viables. Le Royaume-Uni et l'Allemagne sont confrontés à une pression accrue concernant la classification des matières recyclables et les principes de responsabilité élargie des producteurs.
Les États-Unis bénéficient d'une forte consommation de plats préparés hors domicile et d'un réseau de restauration bien établi. La croissance plus lente au Japon s'explique par un marché mature des produits de consommation courante et de la boulangerie, où des formats précis, une manipulation aisée et des spécifications bien définies rendent le changement de marque plus réfléchi.