Le marché des boissons cliniques à faible indice glycémique devrait atteindre 706,4 millions de dollars américains d'ici 2036, porté par le développement de la nutrition orale spécifique au diabète et de l'autogestion quotidienne de la glycémie.
Les suppléments nutritionnels oraux spécifiques au diabète dominent la demande de produits, tandis que les systèmes à base de maltodextrine et d'isomaltulose modifiés et les modalités de prise en charge quotidienne sont les principaux moteurs de l'adoption des soins à domicile commerciaux.
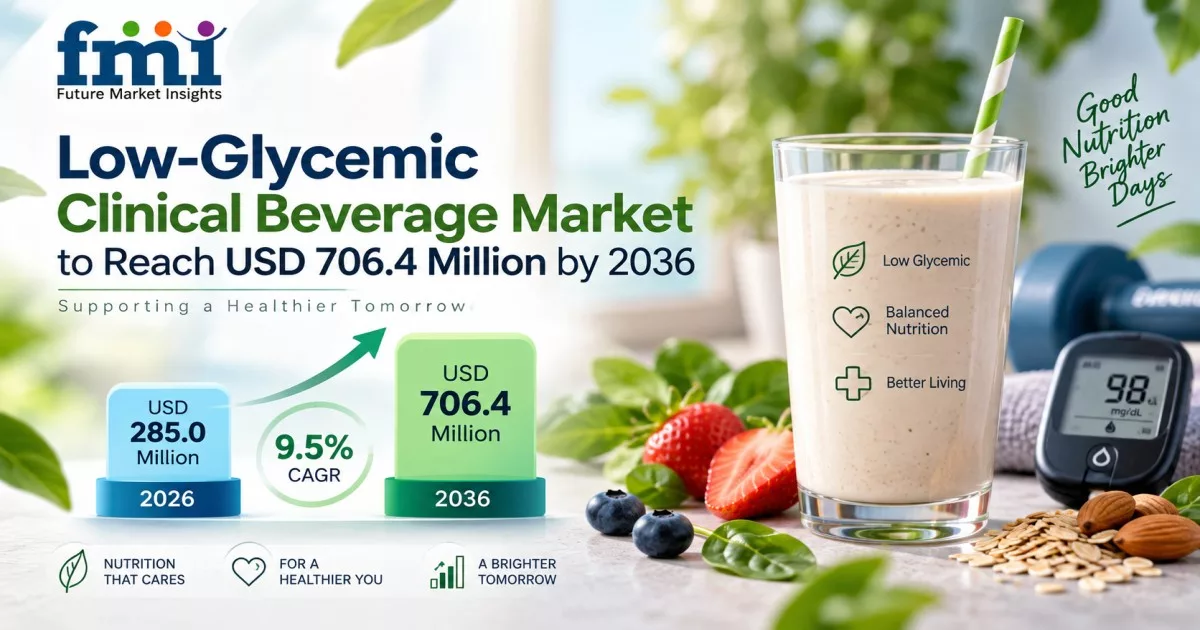
Le marché mondial des boissons cliniques à faible indice glycémique devrait croître à partir deDe 285 millions USD en 2026 à 706,4 millions USD en 2036, soit une croissance annuelle composée de 9,5 %durant la période de prévision, selon les dernières recherches de Future Market Insights (FMI).
Le marché est porté par la demande clinique de boissons médicales apportant les calories essentielles et des protéines complètes sans provoquer de pics de glycémie postprandiaux. Les investissements dans la recherche sur les glucides , les pôles d'innovation en nutrition médicale et les initiatives de santé numérique intégrées créent un circuit d'approvisionnement direct pour les formulations spécifiques à certaines maladies, tandis que le développement des parcours de soins ambulatoires pour la rémission et la prévention du diabète accélère la consommation courante à domicile.
Obtenez des prévisions de marché détaillées, des analyses comparatives de la concurrence et des tendances tarifaires :
https://www.futuremarketinsights.com/reports/low-glycemic-clinical-beverage-market
Les boissons nutritionnelles orales spécifiques au diabète (ONS) devraient représenter 42,0 % de la demande de ce type de produit en 2026. Leur profil nutritionnel complet répond simultanément aux besoins en énergie, en fibres alimentaires et en protéines, servant de substitut efficace aux repas ou aux collations dans le cadre de régimes de gestion du diabète médicalement supervisés.
En termes de systèmes glucidiques, on estime que la maltodextrine modifiée - isomaltulose représentera 53,0 % du marché en 2026. Cette architecture assure un apport énergétique soutenu grâce à une dégradation enzymatique lente, permettant aux patients vulnérables sur le plan nutritionnel d'atteindre leurs objectifs caloriques tout en atténuant les pics de glycémie postprandiaux.
La gestion quotidienne de la glycémie devrait être le principal moteur de la demande en matière d'utilisation, avec une part de marché de 51,3 % en 2026. À mesure que les soins aux patients évoluent au-delà des épisodes aigus d'hospitalisation, les substituts de petit-déjeuner structurés et les collations programmées offrent des possibilités d'utilisation régulières et répétées à domicile.
Les pharmacies à domicile et les pharmacies hospitalières créent des circuits d'approvisionnement récurrents
L'adoption commerciale repose largement sur la continuité des soins, depuis la prise en charge initiale jusqu'au suivi ambulatoire à long terme. Le segment des soins à domicile et de l'autogestion devrait représenter 40,5 % de la demande des utilisateurs finaux en 2026, les patients et leurs proches aidants gérant ainsi la thérapie nutritionnelle à long terme en dehors des établissements de soins.
Les pharmacies hospitalières dominent le secteur de la distribution avec une part de marché de 41,7 % en 2026. Travaillant en étroite collaboration avec les diététiciens cliniciens et le service de planification des sorties d'hospitalisation, les pharmacies hospitalières constituent le principal point d'entrée pour l'initiation des préparations magistrales, garantissant ainsi que les patients bénéficient de produits validés et spécifiques à leur pathologie avant tout réapprovisionnement en milieu communautaire.
Pour les fournisseurs commerciaux, l'affinité sensorielle, une tolérance gastro-intestinale acceptable et des canaux de réapprovisionnement abordables sont des prérequis essentiels pour prévenir l'arrêt du traitement une fois que les patients ne sont plus sous surveillance directe.
Les directives de remboursement et les règles de classification régissent l'accès au marché
La variabilité des remboursements et la rigueur des critères de documentation constituent des obstacles commerciaux importants. Dans de nombreux systèmes de santé publics, les organismes payeurs établissent une distinction nette entre la nutrition entérale par sonde sur ordonnance et les compléments oraux auto-administrés, ce qui conduit souvent à une prise en charge directe par le patient pour les boissons thérapeutiques orales.
Parallèlement, les organismes de réglementation imposent des limites strictes aux allégations relatives à des maladies spécifiques. Les formulations destinées à la gestion de la glycémie doivent étayer leur par des données cliniques robustes, en évitant les allégations non approuvées et en respectant les cadres réglementaires nationaux relatifs aux aliments à usage médical ou aux indications diététiques particulières.
FMI souligne l'importance des formulations à haute densité énergétique et à faible volume comme axe stratégique majeur. Les formats plus caloriques (comme les options à 2,0 kcal/mL) permettent aux patients soumis à une restriction hydrique ou à ceux qui ressentent une satiété précoce d'obtenir les apports nécessaires en protéines et en micronutriments avec des portions plus petites, améliorant ainsi l'observance thérapeutique dans le cadre des soins chroniques.
Croissance régionale stimulée par les initiatives nationales de santé et les soins ambulatoires
L’adoption par le marché varie selon les principales économies mondiales, reflétant les différents taux de prévalence du diabète, les initiatives nationales de dépistage et les mécanismes de remboursement des soins de santé :
La Corée du Sud est en tête des prévisions de croissance avec un TCAC de 9,8 %, portée par les lacunes dans le contrôle glycémique de routine chez les adultes diagnostiqués, l'intégration croissante de la surveillance numérique de la santé et l'adoption croissante d'une nutrition fonctionnelle ciblée.
Le Royaume-Uni affiche une croissance annuelle composée de 9,1 %, soutenue par des initiatives de santé publique telles que le programme « Type 2 Diabetes Path to Remission » du NHS England et le programme « Healthier You », qui ont normalisé la prescription de substituts alimentaires à base de préparations magistrales en médecine générale. Aux États-Unis, la croissance annuelle composée devrait atteindre 8,8 %, portée par une population importante atteinte de prédiabète et de diabète, un vaste réseau de pharmacies et une forte accessibilité directe aux consommateurs.
En Europe, l'Allemagne devrait connaître une croissance annuelle composée de 8,2 %, grâce à des exigences formelles de nécessité médicale et à des critères stricts de remboursement par l'assurance maladie pour la nutrition clinique. Le Japon, quant à lui, devrait afficher une croissance annuelle composée de 7,5 %, portée par le cadre réglementaire structuré de l'Agence de la consommation relatif aux aliments à usage diététique spécial et par des normes de qualité rigoureuses après .
Paysage concurrentiel
Le marché des boissons cliniques à faible indice glycémique comprend des conglomérats multinationaux de nutrition clinique, des fournisseurs institutionnels et des marques régionales de santé métabolique.
Parmi les principales entreprises identifiées par FMI figurent Abbott Laboratories (Glucerna), Nestlé Health Science (BOOST Glucose Control), Danone (Nutricia), Clinical Nutrition Products, Inc. (Extend Nutrition), Fresenius Kabi, Medtrition, Inc. et Megalabs USA, LLC (Enterex Diabetic).
La concurrence repose sur des données de réponse glycémique validées cliniquement, la densité en macronutriments, l'optimisation sensorielle et la couverture des canaux de distribution à travers les réseaux hospitaliers et les pharmacies de détail.
Parmi les développements récents du secteur cités dans le rapport, on peut citer l'ouverture par Fresenius de son Centre d'innovation pour la nutrition médicale à Bad Homburg en juin 2026 afin d'accélérer le développement de formules cliniques, le partenariat entre Danone India et Protinex Diabetes Care avec les plateformes de surveillance continue du glucose BeatO en novembre 2025, et la collaboration de Nestlé Health Science avec l'American Diabetes Association en novembre 2025 pour faire progresser l'éducation nutritionnelle et le dépistage précoce.
Point de vue de l'analyste
« Les boissons cliniques à faible indice glycémique ne sont réutilisées que lorsque les cliniciens parviennent à adapter leur composition glucidique à un besoin nutritionnel concret. Leur succès commercial dépend ensuite du goût et de la facilité d’accès aux recharges, car une formule adaptée a peu d’intérêt si les patients cessent de l’utiliser en dehors des soins supervisés. »Nandini Roy Choudhury, consultante principale, Future Market Insights
Consultez le rapport complet sur le marché des boissons cliniques à faible indice glycémique:
Perspectives du marché futur –
Portée du rapport
L'étude de marché de FMI sur les boissons cliniques à faible indice glycémique couvre les différents types de produits (compléments nutritionnels oraux spécifiques au diabète, boissons équilibrées à libération prolongée, boissons claires à faible IG, autres boissons cliniques ), les systèmes glucidiques (maltodextrine modifiée - isomaltulose, amidon résistant et fibres, mélanges à faible teneur en glucides, autres systèmes à libération contrôlée), les contextes d'utilisation (gestion quotidienne de la glycémie, nutrition en milieu hospitalier, soutien périopératoire et convalescent, autres), les utilisateurs finaux (domicile - autogestion, hôpitaux, établissements de soins de longue durée, autres structures de soins supervisées), les canaux de distribution (pharmacies hospitalières, pharmacies de détail, vente en ligne, appels d'offres institutionnels, autres) et les régions. L'étude analyse les boissons cliniques à faible indice glycémique en Amérique du Nord, en Amérique latine, en Europe occidentale, en Europe orientale, en Asie de l'Est, en Asie du Sud et Pacifique, ainsi qu'au Moyen-Orient et en Afrique.
À propos de Future Market Insights (FMI)
Future Market Insights (FMI) fournit des renseignements sur le marché exploitables et axés sur la prise de décision, qui vont au-delà des rapports de recherche traditionnels.
L'entreprise propose :
· Analyse comparative approfondie des prix et des coûts
· Prévision de la demande basée sur des données réelles du secteur
· Analyse du comportement des acheteurs et des processus d'achat
· Informations sur la chaîne d'approvisionnement et les flux commerciaux
· Analyse des tendances technologiques et applicatives dans tous les secteurs d'activité
FMI suit une méthodologie de recherche ascendante rigoureuse, combinant les points de vue d'experts du secteur, de responsables des achats, de fabricants et de professionnels techniques afin de garantir des informations de marché précises et pratiques.
Pour les demandes de presse et d'entreprises
Rahul Singh, vice-président adjoint – Stratégie marketing et de croissance
Future Market Insights, Inc.
+91 8600020075
Pour toute demande commerciale : sales@futuremarketinsights.com
Pour les médias : Rahul.singh@futuremarketinsights.com